Tìm hiểu chi tiết về hình thức kế toán Nhật ký chung, cấu trúc Mẫu sổ S03a-DN theo Thông tư 200, 133, 99/2025 và sơ đồ trình tự ghi sổ kế toán chuẩn nhất...
Tác giả: Trần Thị Thanh Hải - Kế toán trưởng VTA Solutions (13 năm kinh nghiệm kế toán – thuế)
✓ Chuẩn Pháp Lý 2026
Hình thức kế toán Nhật ký chung là hình thức ghi sổ kế toán phổ biến nhất được đa số các doanh nghiệp vừa và nhỏ (SME) cũng như tập đoàn lớn tại Việt Nam áp dụng. Mọi nghiệp vụ kinh tế, tài chính phát sinh đều được ghi chép đầy đủ vào sổ Nhật ký theo trình tự thời gian và mối quan hệ đối ứng tài khoản trước khi chuyển số liệu vào Sổ Cái.
1. Hình thức kế toán Nhật ký chung là gì?
Theo quy định của Chế độ kế toán doanh nghiệp, Hình thức kế toán Nhật ký chung là phương pháp ghi sổ mà toàn bộ giao dịch phát sinh được phản ánh theo thời gian và nội dung định khoản (Nợ/Có) vào Sổ Nhật ký chung làm căn cứ ghi Sổ Cái.
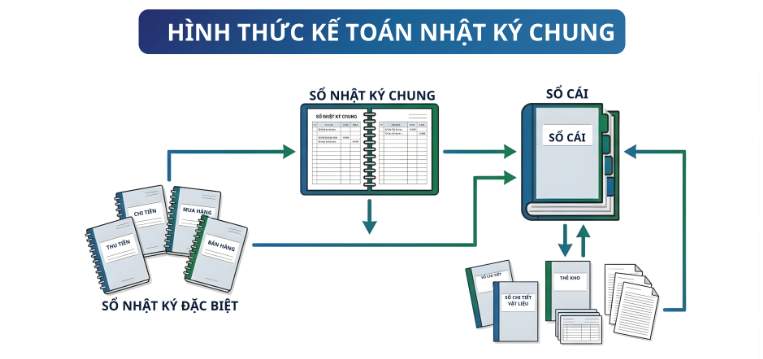
Sơ đồ mối liên hệ ghi sổ trong Hình thức kế toán Nhật ký chung
Sổ Cái: Sổ tổng hợp số liệu phát sinh của từng tài khoản kế toán (TK 111, 112, 131, 331, 511, 642...).
Các Sổ Nhật ký đặc biệt (nếu có): Nhật ký thu tiền, Nhật ký chi tiền, Nhật ký mua hàng, Nhật ký bán hàng (dùng để giảm tải cho Sổ Nhật ký chung khi số lượng giao dịch lớn).
Các sổ, thẻ kế toán chi tiết: Theo dõi chi tiết từng công nợ khách hàng, vật tư, hàng hóa kho, tài sản cố định.
Hiện nay mẫu Sổ Nhật ký chung được ban hành thống nhất theo các Thông tư kế toán (Thông tư 200/2014/TT-BTC, Thông tư 133/2016/TT-BTC và Thông tư 99/2025/TT-BTC mới nhất). Bạn có thể truy cập để Tải về Mẫu Sổ Nhật ký chung S03a-DN chuẩn pháp lý.
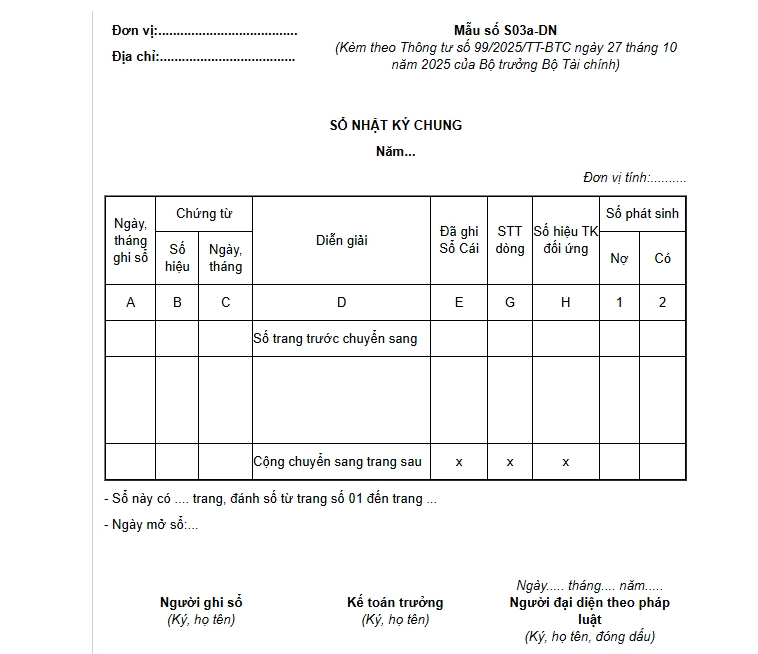
3.1. Mẫu sổ nhật ký chung theo Thông tư số 99/2025/TT-BTC
Thông tư số 99/2025/TT-BTC quy định Mẫu sổ S03a-DN áp dụng mới nhất từ năm 2026 như sau:
Mẫu sổ S03a-DN (Kèm theo Thông tư số 99/2025/TT-BTC ngày 27 tháng 10 năm 2025 của Bộ trưởng Bộ Tài chính)
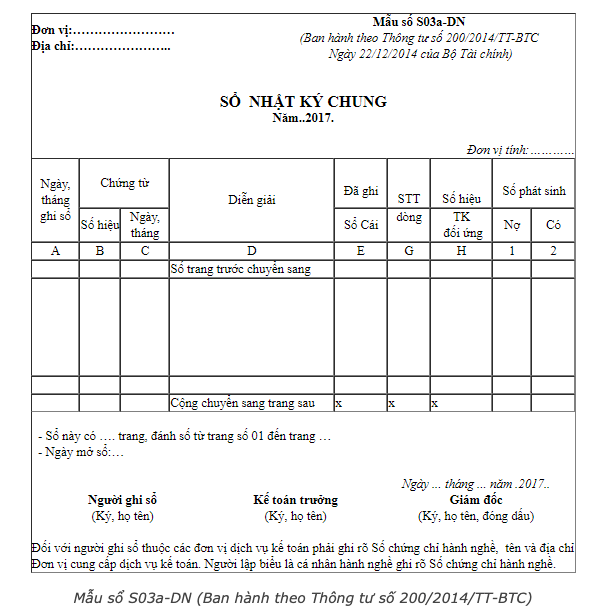
3.2. Mẫu sổ nhật ký chung theo Thông tư số 200/2014/TT-BTC
Thông tư số 200/2014/TT-BTC quy định Mẫu sổ S03a-DN áp dụng cho doanh nghiệp như sau:
Mẫu sổ S03a-DN (Ban hành theo Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính)
3.3. Các chỉ tiêu chính trên Sổ Nhật ký chung:
Ngày, tháng ghi sổ: Ngày kế toán thực hiện hạch toán nghiệp vụ vào phần mềm/sổ sách.
Chứng từ (Số hiệu, Ngày tháng): Số hóa đơn, số phiếu thu/chi, phiếu nhập/xuat kho, giấy báo Nợ/Có.
Diễn giải: Tóm tắt ngắn gọn, rõ ràng nội dung nghiệp vụ kinh tế phát sinh.
TK đối ứng: Ghi các tài khoản kế toán cấp 1 hoặc cấp 2 hạch toán Nợ/Có.
Số tiền phát sinh Nợ / Có: Nguyên tắc bắt buộc là Tổng phát sinh Nợ = Tổng phát sinh Có trên toàn sổ.
4. Quy trình trình tự ghi sổ theo hình thức Nhật ký chung
Trình tự hạch toán kế toán theo hình thức Nhật ký chung được thực hiện qua các bước chuẩn hóa:
Bước 1: Hàng ngày, căn cứ vào các chứng từ kế toán đã kiểm tra hợp lệ, ghi nghiệp vụ vào Sổ Nhật ký chung.
Bước 2: Đồng thời ghi chép các nghiệp vụ chi tiết vào các Sổ, Thẻ kế toán chi tiết liên quan (công nợ, tồn kho, TSCĐ).
Bước 3: Định kỳ (hàng ngày, hàng tuần hoặc hàng tháng), căn cứ số liệu trên Sổ Nhật ký chung để chuyển ghi vào Sổ Cái các tài khoản.
Bước 4: Cuối tháng/cuối quý, cộng số liệu trên Sổ Cái, lập Bảng cân đối số phát sinh và đối chiếu với Sổ chi tiết.
Bước 5: Hoàn thiện Báo cáo tài chính (Bảng cân đối kế toán, Báo cáo KQKD, Lưu chuyển tiền tệ).
5. Tự động hóa hệ thống Sổ Nhật ký chung cùng VTA Solutions
Ngày nay, hầu hết doanh nghiệp đã loại bỏ hoàn toàn việc lập sổ thủ công trên Excel và chuyển sang ứng dụng phần mềm tự động hóa. Khi sử dụng dịch vụ của VTA, toàn bộ Sổ Nhật ký chung và Sổ Cái sẽ được tự động xuất file XML/Excel phục vụ nộp báo cáo thuế nhanh chóng.
Đồng hành cùng Chuyên gia Kế toán VTA:
Hỗ trợ thiết lập sơ đồ tài khoản và biểu mẫu Sổ Nhật ký chung chuẩn pháp lý.
📞 Liên hệ VTA ngay hôm nay qua Hotline để được chuyên viên kế toán trưởng hỗ trợ rà soát sổ sách miễn phí!
🛡️ Cam kết Độ tin cậy & Chuẩn hóa Pháp lý VTA Solutions
Nội dung bài viết được đối soát kỹ lưỡng từ các văn bản quy phạm pháp luật của Bộ Tài chính, Cục Thuế và Cổng thông tin điện tử Chính phủ. VTA Solutions cam kết mang lại thông tin chính xác, cập nhật chuẩn mốc 2026.
Nội dung bài viết được đối soát kỹ lưỡng từ các văn bản quy phạm pháp luật của Bộ Tài chính, Cục Thuế và Cổng thông tin điện tử Chính phủ. VTA Solutions cam kết mang lại thông tin chính xác, cập nhật mốc 2026 nhằm bảo vệ an toàn tối đa cho doanh nghiệp và hộ kinh doanh.
Hướng dẫn chi tiết hệ thống sổ sách kế toán bắt buộc theo Thông tư 133 cho doanh nghiệp SME: Sổ Nhật ký chung, Sổ cái, Sổ chi tiết tài sản cố định và Sổ...
Tổng hợp 6 điểm mới kế toán 2026 trọng yếu cho doanh nghiệp và hộ kinh doanh: Thông tư 99, Thông tư 58, Thông tư 152, Nghị định 254 và dự thảo thay thế TT 133.
Hướng dẫn cách tính thuế hộ kinh doanh 2026 chi tiết: ngưỡng doanh thu 1 tỷ, bảng tỷ lệ thuế theo ngành nghề và ví dụ tính toán cụ thể cho từng mức doanh thu.