Hướng dẫn quy định lập và lưu trữ sổ chi tiết doanh thu Mẫu S2b-HKD, sổ quỹ tiền mặt, sổ tiền gửi ngân hàng dành cho Hộ kinh doanh chuẩn Thông tư...
Tác giả: Trần Thị Thanh Hải - Kế toán trưởng VTA Solutions (13 năm kinh nghiệm kế toán – thuế)
✓ Chuẩn Pháp Lý 2026
Từ khi chính thức xóa bỏ thuế khoán theo Nghị quyết 198/2025/QH15, việc thiết lập và ghi chép Sổ sách kế toán Hộ kinh doanh theo Thông tư 152/2025/TT-BTC là nghĩa vụ bắt buộc để làm căn cứ xác định nghĩa vụ thuế và phục vụ quyết toán với cơ quan quản lý.
1. Các loại sổ sách kế toán bắt buộc đối với Hộ kinh doanh nộp thuế theo Thông tư 152/2025/TT-BTC
Căn cứ Điều 5 và Điều 6 Thông tư 152/2025/TT-BTC, Hộ kinh doanh thuộc đối tượng chịu thuế (doanh thu > 1 tỷ đồng/năm) phải lập và lưu trữ hệ thống sổ kế toán chuẩn hóa sau:
Sổ chi tiết doanh thu bán hàng hóa, dịch vụ (Mẫu số S2b-HKD): Theo dõi chi tiết toàn bộ các khoản doanh thu thu được từ hoạt động bán hàng hóa, cung cấp dịch vụ.
Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa (Mẫu số S2d-HKD): Áp dụng đối với các hộ kinh doanh sản xuất, chế biến, kinh doanh hàng hóa có hàng tồn kho.
Sổ chi tiết tiền (Tiền mặt, tiền gửi ngân hàng) (Mẫu số S2e-HKD): Thông tư 152 đã gộp chung Sổ quỹ tiền mặt và Sổ tiền gửi ngân hàng thành 01 quyển duy nhất để giảm tải thủ tục hành chính, theo dõi biến động dòng tiền mặt và tài khoản ngân hàng đã thông báo Mẫu 01/BK-STK.
Sổ theo dõi nghĩa vụ thuế khác (Mẫu số S3a-HKD): Dùng để theo dõi các nghĩa vụ thuế tài nguyên, bảo vệ môi trường, tiêu thụ đặc biệt... nếu phát sinh.
Mẫu số S2b-HKD: Sổ theo dõi doanh thu bán hàng hóa dịch vụ ban hành kèm Thông tư 152/2025/TT-BTC (Cho hộ nộp thuế)
2. Mức phạt vi phạm nếu Hộ kinh doanh không lập sổ sách kế toán
Căn cứ Điều 15 Nghị định 310/2025/NĐ-CP quy định về xử phạt vi phạm hành chính trong lĩnh vực thuế, hóa đơn:
⚠️ Mức phạt tài chính: Hành vi không lập sổ kế toán hoặc lập sổ kế toán không đúng mẫu quy định (không đúng phôi S1a cho hộ miễn thuế hoặc S2b, S2d, S2e, S3a cho hộ nộp thuế) có thể bị xử phạt tiền từ 5.000.000 VNĐ đến 10.000.000 VNĐ, đồng thời bị buộc khắc phục hậu quả lập lại sổ sách.
3. Hướng dẫn cách ghi Sổ doanh thu Mẫu số S2b-HKD chi tiết chuẩn gốc
Chủ hộ kinh doanh nộp thuế thực hiện mở sổ Mẫu số S2b-HKD vào đầu kỳ kế toán và ghi chép theo cấu trúc phôi chuẩn gốc Thông tư 152:
Cột A (Số hiệu chứng từ): Ghi số hiệu hóa đơn điện tử hoặc số chứng từ bán hàng, phiếu thu.
Cột B (Ngày, tháng của chứng từ): Ghi ngày, tháng lập chứng từ/hóa đơn bán hàng.
Cột C (Diễn giải): Ghi tóm tắt nội dung giao dịch bán hàng hóa hoặc cung cấp dịch vụ.
Cột 1 (Số tiền doanh thu): Ghi tổng số tiền doanh thu bán hàng hóa, dịch vụ trước thuế.
4. Thời hạn lưu trữ sổ sách kế toán Hộ kinh doanh
Sổ sách kế toán (S1a cho hộ miễn thuế; S2b, S2d, S2e, S3a cho hộ nộp thuế), hóa đơn chứng từ bán hàng phải được lưu trữ tối thiểu 05 năm kể từ khi kết thúc kỳ kế toán tại trụ sở hoặc địa điểm kinh doanh của hộ cá thể (lưu dưới dạng bản giấy hoặc file điện tử).
Để tránh mất thời gian ghi chép thủ công và đảm bảo độ chính xác 100%, các hộ kinh doanh nên ứng dụng Phần mềm Kế toán VTA AI. Phần mềm VTA AI hỗ trợ xuất trọn bộ các mẫu sổ mới gồm Mẫu S1a-HKD (cho hộ miễn thuế ≤ 1 tỷ) và Mẫu S2b, S2c, S2d, S2e, S3a (cho hộ nộp thuế > 1 tỷ) chuẩn theo Thông tư 152/2025/TT-BTC, kết nối trực tiếp Hóa đơn điện tử máy tính tiền.
6. Câu hỏi thường gặp về Sổ sách kế toán Hộ kinh doanh (FAQ)
❓ Hộ kinh doanh miễn thuế (doanh thu ≤ 1 tỷ) sử dụng mẫu sổ nào?
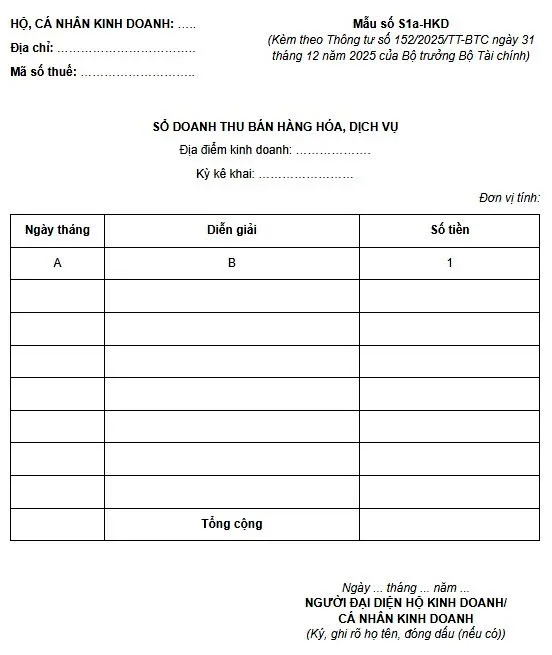
Căn cứ Điều 4 Thông tư 152/2025/TT-BTC và Nghị định 141/2026/NĐ-CP, HKD có doanh thu từ 1 tỷ đồng/năm trở xuống thuộc đối tượng không chịu thuế bắt buộc phải sử dụng Mẫu số S1a-HKD (Sổ doanh thu bán hàng hóa, dịch vụ). Mẫu S1a-HKD cực kỳ đơn giản (chỉ gồm 3 cột: Ngày tháng, Diễn giải, Số tiền) để theo dõi tổng doanh thu năm nộp kèm Bảng kê khai doanh thu cho cơ quan thuế.
🛡️ Cam kết Độ tin cậy & Chuẩn hóa Pháp lý VTA Solutions
Nội dung bài viết được đối soát kỹ lưỡng từ các văn bản quy phạm pháp luật của Bộ Tài chính, Cục Thuế và Cổng thông tin điện tử Chính phủ. VTA Solutions cam kết mang lại thông tin chính xác, cập nhật chuẩn mốc 2026.
Nội dung bài viết được đối soát kỹ lưỡng từ các văn bản quy phạm pháp luật của Bộ Tài chính, Cục Thuế và Cổng thông tin điện tử Chính phủ. VTA Solutions cam kết mang lại thông tin chính xác, cập nhật mốc 2026 nhằm bảo vệ an toàn tối đa cho doanh nghiệp và hộ kinh doanh.
Tìm hiểu chi tiết về hình thức kế toán Nhật ký chung, cấu trúc Mẫu sổ S03a-DN theo Thông tư 200, 133, 99/2025 và sơ đồ trình tự ghi sổ kế toán chuẩn nhất...
Hướng dẫn chi tiết hệ thống sổ sách kế toán bắt buộc theo Thông tư 133 cho doanh nghiệp SME: Sổ Nhật ký chung, Sổ cái, Sổ chi tiết tài sản cố định và Sổ...
Tổng hợp 6 điểm mới kế toán 2026 trọng yếu cho doanh nghiệp và hộ kinh doanh: Thông tư 99, Thông tư 58, Thông tư 152, Nghị định 254 và dự thảo thay thế TT 133.
Hướng dẫn cách tính thuế hộ kinh doanh 2026 chi tiết: ngưỡng doanh thu 1 tỷ, bảng tỷ lệ thuế theo ngành nghề và ví dụ tính toán cụ thể cho từng mức doanh thu.